Cómo analizar un balance general: paso a paso
Para analizar un balance general, primero confirme que los activos sean iguales a los pasivos más el patrimonio neto. Luego, verifique la liquidez con el capital de trabajo y la razón circulante, y compruebe el apalancamiento con la relación deuda-patrimonio. Compare al menos dos períodos y lea las notas antes de sacar una conclusión.
Esta guía recorre cada paso con las fórmulas, un ejemplo práctico y los errores que suelen cometer los principiantes. También muestra cómo analizar un balance general con AI cuando tiene varios años o varias empresas para comparar.
Qué le dice un balance general
Un balance general es uno de los tres estados financieros principales, junto con el estado de resultados y el estado de flujo de efectivo. La Securities and Exchange Commission (SEC) de EE. UU. lo explica en su Guía para principiantes sobre estados financieros.
La SEC afirma que "un balance general proporciona información detallada sobre los activos, pasivos y el patrimonio de los accionistas de una empresa". Muestra esas cifras "al final del período del informe". La guía también señala un límite: "No muestra los flujos de entrada y salida de las cuentas durante el período".
Eso convierte al balance general en una instantánea. Responde a tres preguntas:
- ¿Qué posee la empresa? Estos son sus activos, como efectivo, inventario y equipo.
- ¿Qué debe? Estos son sus pasivos, como préstamos, facturas de proveedores e impuestos.
- ¿Qué queda para los propietarios? Eso es el patrimonio de los accionistas.
La SEC resume el vínculo en una fórmula: "ACTIVOS = PASIVOS + PATRIMONIO DE LOS ACCIONISTAS". Los activos de una empresa "tienen que ser iguales, o 'equilibrar', la suma de sus pasivos y el patrimonio de sus accionistas".
El análisis convierte esa instantánea en respuestas. ¿Puede la empresa pagar sus facturas este año? ¿Cuánto depende de la deuda? ¿Su posición se está fortaleciendo o debilitando?
Antes de empezar: qué necesita
Reúna esto antes de comenzar:
- Al menos dos balances generales. Use la misma fecha en cada año, como dos estados de cierre de ejercicio. Un solo período dice poco.
- Las notas a los estados financieros. Explican cómo se midieron los números.
- El estado de resultados. Algunos ratios mezclan cifras del balance general y del estado de resultados.
- Una hoja de cálculo. Excel o Google Sheets es suficiente para los ratios a continuación.
- Un punto de referencia de la industria. La SEC advierte que "los ratios deseables varían según la industria".
Para una empresa pública de EE. UU., encontrará todo esto en su informe anual, conocido como Form 10-K. Para una empresa privada o su propio negocio, expórtelos desde su sistema contable.
Lea las tres secciones
Comience leyendo el estado de arriba a abajo antes de calcular nada.
Activos. La SEC dice que "los activos generalmente se enumeran en función de la rapidez con la que se convertirán en efectivo". Los activos circulantes van primero. La SEC los define como "cosas que una empresa espera convertir en efectivo en un plazo de un año". Siguen los activos no circulantes, como propiedades y equipos.
Pasivos. La SEC dice que "los pasivos generalmente se enumeran en función de sus fechas de vencimiento". Los pasivos circulantes son "obligaciones que una empresa espera pagar en el transcurso del año". Los pasivos a largo plazo "son obligaciones con vencimiento a más de un año".
Patrimonio de los accionistas. La SEC lo describe como "la cantidad que los propietarios invirtieron en las acciones de la empresa más o menos las ganancias o pérdidas de la empresa desde su creación".
Mientras lee, anote las cinco líneas más grandes de cada sección. Los elementos grandes merecen la mayor atención, porque pequeños cambios en ellos mueven cada ratio.
Luego verifique los totales. El total de activos debe ser igual al total de pasivos más el patrimonio. Si no es así, está leyendo un borrador o copió mal una cifra.
Verifique la liquidez: ¿puede la empresa pagar sus facturas?
La liquidez es la capacidad de cubrir las obligaciones a corto plazo. Dos medidas realizan la mayor parte del trabajo.
Capital de trabajo. La SEC lo define como "el dinero sobrante si una empresa pagara sus pasivos circulantes" con sus activos circulantes. La fórmula es:
Capital de trabajo = Activos circulantes – Pasivos circulantes
Un capital de trabajo positivo significa que los activos circulantes cubren las facturas que vencen en un año. Un capital de trabajo negativo es una señal de advertencia, aunque algunos modelos de negocio operan de esa manera.
Razón circulante. Esta divide los activos circulantes por los pasivos circulantes. Un ratio superior a 1 significa que los activos circulantes superan a los pasivos circulantes. Muchos analistas vigilan si el ratio está muy por debajo de 1, pero el nivel adecuado depende de la industria.
Mire dentro de los activos circulantes. No todos los activos circulantes se convierten en efectivo a la misma velocidad. El efectivo es inmediato. Las cuentas por cobrar dependen de que los clientes paguen. El inventario depende de las ventas. Una empresa con una razón circulante saludable basada principalmente en inventario de lento movimiento aún puede quedarse corta de efectivo.
Una comprobación sencilla ayuda. Compare solo el efectivo con los pasivos circulantes. Si el efectivo cubre solo una pequeña parte, la empresa depende de cobrar las cuentas por cobrar y vender el inventario a tiempo.
Verifique el apalancamiento: ¿cuánto depende de la deuda?
El apalancamiento muestra cómo se financia una empresa. La SEC proporciona la fórmula principal:
Relación deuda-patrimonio = Total de pasivos / Patrimonio de los accionistas
La SEC explica lo que significa un resultado de 2 a 1. La empresa "tiene dos dólares de deuda por cada dólar que los accionistas invierten en la empresa".
Un ratio alto no siempre es malo. Las empresas de servicios públicos y los bancos suelen tener más deuda por diseño. Pero un ratio creciente durante varios años, con ganancias estancadas, significa que la empresa se está endeudando más rápido de lo que crece.
También verifique la combinación de deuda. El endeudamiento a corto plazo que debe refinanciarse en un año conlleva más riesgo que la deuda a largo plazo a una tasa fija. Las notas suelen enumerar cada préstamo, su tasa y su fecha de vencimiento.
Compare dos o más períodos
Un balance general es una foto. Dos o más forman una historia.
Coloque cada período lado a lado en una hoja de cálculo. Luego agregue dos columnas: el cambio en dólares y el cambio en porcentaje. Lea primero los cambios más grandes.
Hágase estas preguntas a medida que avanza:
- ¿Crecieron las cuentas por cobrar más rápido que las ventas? Es posible que los clientes estén pagando más lentamente.
- ¿Se acumuló el inventario? Es posible que los productos no se estén vendiendo según lo planeado.
- ¿Cayó el efectivo mientras subía la deuda? La empresa puede estar endeudándose para financiar las operaciones.
- ¿Cayó el patrimonio? Las pérdidas o los grandes dividendos pueden estar mermando la participación de los propietarios.
Luego mire a través de los estados financieros. La SEC recuerda a los lectores que los estados "están todos relacionados". Los cambios en los activos y pasivos también se reflejan en los ingresos y gastos en el estado de resultados.
Agregue una comprobación de eficiencia. La SEC describe el ratio de rotación de inventario. Este "compara el costo de ventas de una empresa en su estado de resultados con su saldo de inventario promedio para el período". Para obtener el inventario promedio, sume los saldos inicial y final y divídalos por dos. Una rotación decreciente significa que el inventario permanece más tiempo antes de venderse.
Para una empresa pública, compare también con uno o dos pares. Un ratio que parece débil por sí solo puede ser normal para la industria.
Lea las notas y el MD&A
Los números en el balance general dependen de las decisiones tomadas por la gerencia. Las notas explican esas decisiones.
La SEC es directa al respecto: "Es muy importante leer las notas a pie de página". Dice que "las notas a pie de página de los estados financieros están llenas de información". Cubren políticas contables, impuestos, pensiones y opciones sobre acciones.
La SEC también remite a los lectores a la discusión de la gerencia. Dice que el MD&A es "la oportunidad de la gerencia para proporcionar a los inversores su visión del desempeño y la condición financiera de la empresa". Esa sección puede explicar por qué cambió un número.
Cuando una línea se mueva bruscamente, búsquela en las notas. Un salto en la deuda podría ser un nuevo préstamo para una adquisición. Una caída en el inventario podría ser una reducción de valor. Las notas convierten un número en una razón.
Cómo analizar un balance general con AI
Los pasos anteriores son sencillos para una empresa y dos años. Se vuelven lentos con cinco años, varias entidades o una pila de informes anuales en PDF. Una herramienta de AI puede leer los estados financieros, calcular los ratios y señalar los cambios.
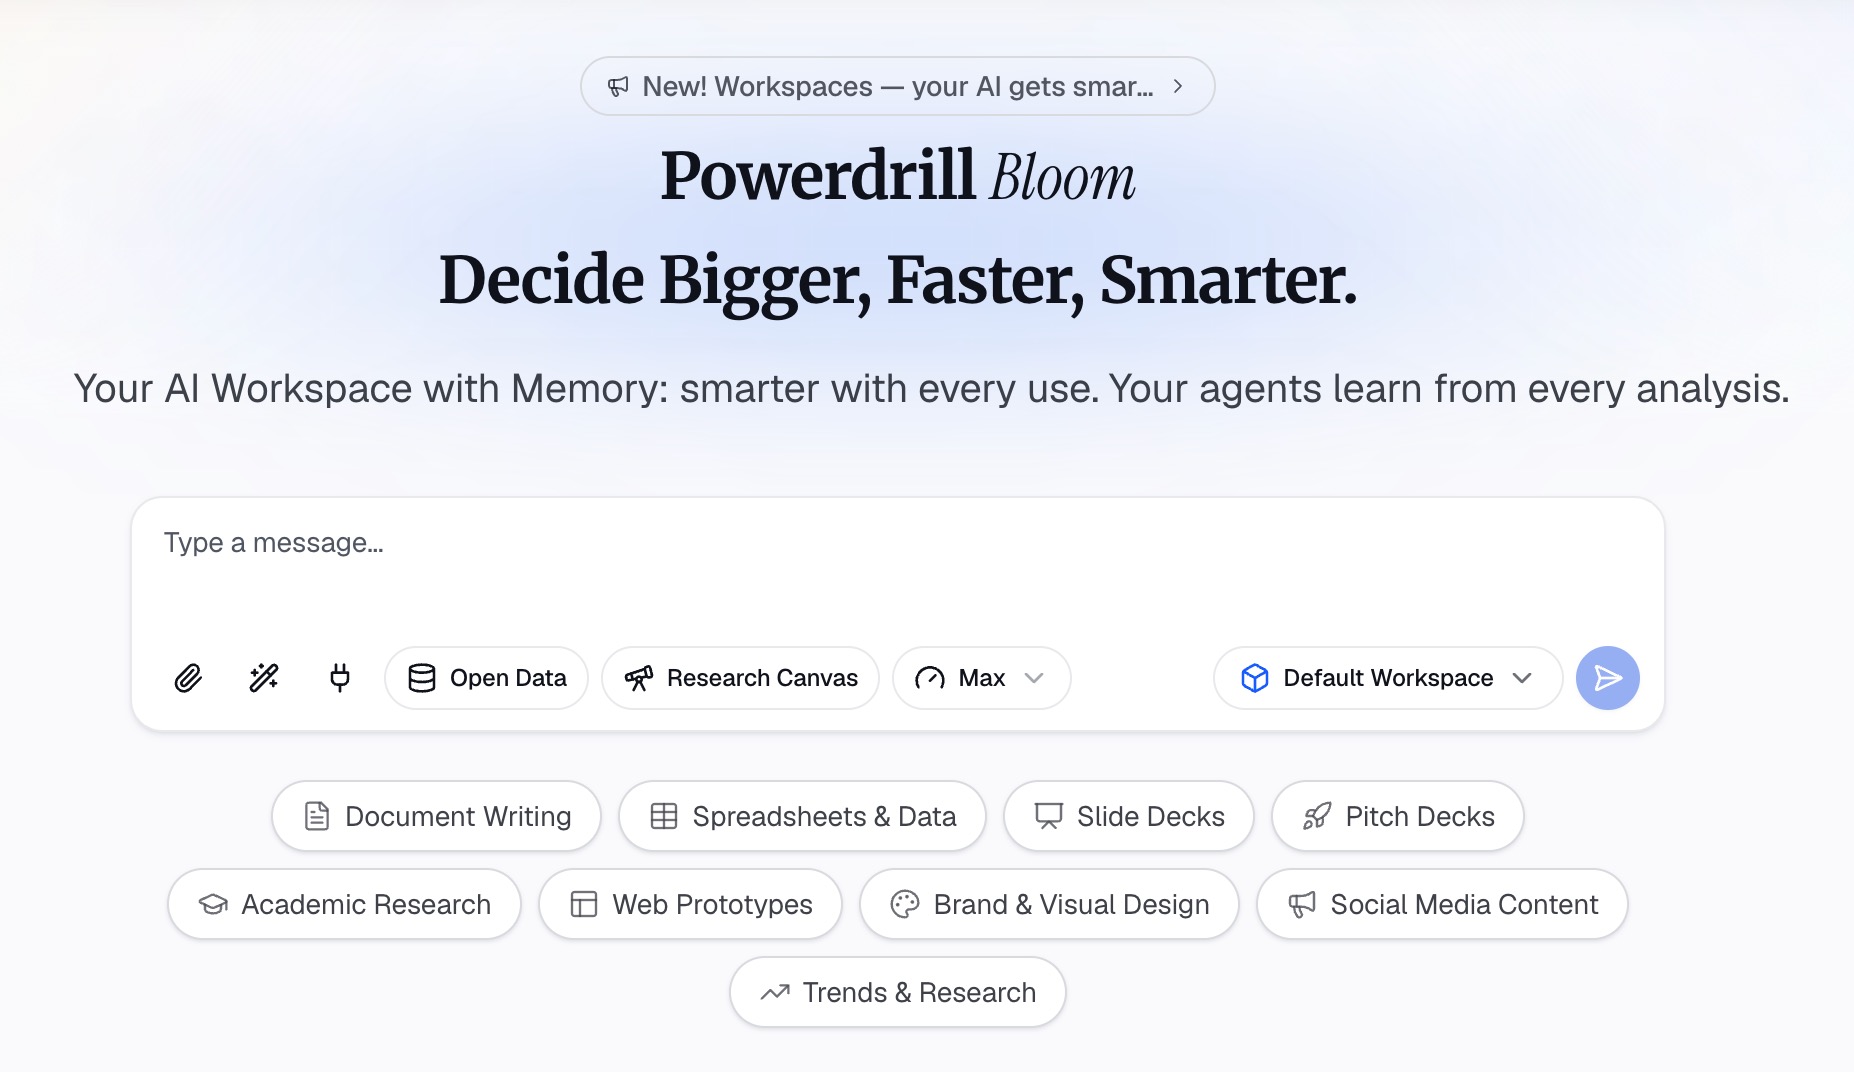
Aquí está el método en tres pasos, utilizando Powerdrill Bloom.
Paso 1: Cargue sus balances generales
Cargue los balances generales que desea comparar. Pueden ser exportaciones de Excel de su sistema contable o informes anuales en PDF.
La AI Financial Analysis Tool solicita "exportaciones de P&L, balance general y flujo de efectivo de su sistema contable". Para una empresa pública, la página SEC Filing Search cubre "presentaciones ante la SEC, ganancias, balances generales, estados de resultados, flujos de efectivo, dividendos y transacciones de información privilegiada".
Paso 2: Pida los ratios en lenguaje natural
Describa el análisis que desea. Por ejemplo: "Calcula el capital de trabajo, la razón circulante y la relación deuda-patrimonio para cada año. Muestra el cambio respecto al año pasado y señala cualquier cosa inusual".
La página de análisis financiero enumera "ratios de rentabilidad, liquidez, apalancamiento y eficiencia con puntos de referencia de la industria". También ofrece "líneas de tendencia de múltiples períodos a través de los estados financieros con cambios QoQ y YoY".
Puede hacer preguntas de seguimiento, como "¿Por qué cayó la razón circulante?" o "¿Qué pasivo creció más?".
Paso 3: Verifique las cifras y exporte el análisis
Verifique cada ratio con el estado financiero de origen. Elija dos cifras y confírmelas a mano. Los totales y la línea de patrimonio son buenas opciones, porque los errores allí mueven cada ratio. La página de inicio dice: "Cada número vuelve con la página, la fila y la cifra que lo respalda", para que pueda rastrear cada uno.
La herramienta también produce un "informe de banderas de anomalías que enumera partidas divergentes con causas sugeridas". Trate esas causas como pistas para verificar en las notas, no como conclusiones.
Luego exporte. La página de análisis financiero ofrece un "PDF personalizado". Para un paquete de junta directiva, el AI Financial Report Generator crea una "presentación financiera trimestral para la junta con KPIs, vista por segmentos y peticiones".
Un ejemplo práctico
Aquí hay un breve ejemplo de una empresa ficticia, Harbor Lane Supply. Todas las cifras a continuación son inventadas y están en miles de dólares.
| Partida | Año 1 | Año 2 | Cambio |
|---|---|---|---|
| Efectivo | 420 | 260 | -38% |
| Cuentas por cobrar | 610 | 790 | +30% |
| Inventario | 540 | 720 | +33% |
| Total de activos circulantes | 1,570 | 1,770 | +13% |
| Total de pasivos circulantes | 980 | 1,310 | +34% |
| Total de pasivos | 1,900 | 2,450 | +29% |
| Patrimonio de los accionistas | 1,250 | 1,230 | -2% |
Ahora aplique los pasos. Los ratios a continuación utilizan las cifras redondeadas de la tabla.
Liquidez. El capital de trabajo cayó de 590 a 460. La razón circulante cayó de aproximadamente 1.6 a aproximadamente 1.35. Ambos todavía cubren las facturas a corto plazo, pero el margen se redujo.
Dentro de los activos circulantes. El efectivo cayó un 38% mientras que las cuentas por cobrar y el inventario crecieron aproximadamente un tercio cada uno. Una mayor parte de la fortaleza a corto plazo de la empresa depende ahora de que los clientes paguen y el inventario se venda.
Apalancamiento. La relación deuda-patrimonio aumentó de aproximadamente 1.5 a aproximadamente 2.0. La empresa tiene ahora unos dos dólares de pasivos por cada dólar de patrimonio.
La historia. Es posible que las ventas hayan crecido, pero la empresa está financiando ese crecimiento con crédito de proveedores y préstamos. Las siguientes preguntas se dirigen a las notas y al estado de resultados. ¿Crecieron las ventas tan rápido como las cuentas por cobrar? ¿Hay clientes atrasados?
Errores comunes en el análisis del balance general
Leer un solo período. Un solo balance general no puede mostrar una tendencia. Compare siempre al menos dos fechas.
Ignorar la industria. La SEC dice que "los ratios deseables varían según la industria". Compare con sus pares antes de juzgar un ratio.
Tratar todos los activos circulantes como efectivo. El inventario y las cuentas por cobrar tardan tiempo en convertirse en efectivo. Verifique qué parte del total es efectivo.
Saltarse las notas. Los términos de la deuda, los arrendamientos y los cambios contables viven en las notas. A menudo explican los movimientos más importantes.
Olvidar los otros estados financieros. El balance general muestra la posición, no el desempeño. Combínelo con el estado de resultados y el estado de flujo de efectivo. Nuestra guía sobre cómo analizar datos financieros con AI cubre el panorama general.
Volver a escribir los números de un PDF a mano. Los errores de copia son comunes, y un solo dígito incorrecto en un total rompe cada ratio que lo utiliza. Si sus estados financieros son PDF, vea cómo convertir estados financieros en PDF en gráficos sin volver a escribir.
¿Quiere calcular los ratios en sus propios estados financieros? Pruebe Powerdrill Bloom con dos años de balances generales y pida los ratios de liquidez y apalancamiento con cambios año tras año.
Preguntas frecuentes
¿Cómo se analiza un balance general?
Verifique que los activos sean iguales a los pasivos más el patrimonio. Luego calcule el capital de trabajo, la razón circulante y la relación deuda-patrimonio. Compare al menos dos períodos, busque los cambios más grandes y lea las notas para comprender por qué se movieron los números.
¿Cuáles son los ratios más importantes del balance general?
Para principiantes, comience con tres. El capital de trabajo y la razón circulante muestran la liquidez. La relación deuda-patrimonio muestra el apalancamiento. La SEC explica que una relación deuda-patrimonio de 2 a 1 significa dos dólares de deuda por cada dólar que invierten los accionistas.
¿Qué es una buena razón circulante?
Una razón circulante superior a 1 significa que los activos circulantes superan a los pasivos circulantes. El nivel adecuado depende de la industria, ya que la SEC señala que los ratios deseables varían según la industria. Compare con sus pares y con los años anteriores de la propia empresa.
¿Cuál es la diferencia entre un balance general y un estado de resultados?
Un balance general muestra lo que una empresa posee y debe en una fecha determinada. Un estado de resultados muestra los ingresos, los gastos y las ganancias durante un período. La SEC dice que el balance general no muestra los flujos de entrada y salida de las cuentas durante el período.
¿Puede la AI analizar un balance general?
Sí. Las herramientas de AI pueden leer balances generales desde Excel o PDF, calcular ratios de liquidez y apalancamiento, y señalar grandes cambios entre períodos. Powerdrill Bloom vincula cada cifra con su fila o página de origen. Siempre verifique algunas cifras a mano y lea las notas antes de sacar conclusiones.
Fuentes: US Securities and Exchange Commission, Beginners' Guide to Financial Statements. Detalles consultados el 27 de octubre de 2026.