Wie man eine Spesenabrechnung erstellt: Vollständige Anleitung
Die meisten Spesenabrechnungen werden in der Woche geschrieben, in der sie fällig sind, und nicht in der Woche, in der das Geld ausgegeben wurde. Diese eine Angewohnheit ist die Ursache für fast jedes Problem, das darauf folgt. Der fehlende Beleg, die Hotelrechnung, die niemand richtig aufgeteilt hat, der Posten mit der Aufschrift „Kundenessen“ ohne Angabe des Kundennamens: All das nimmt dort seinen Anfang.
Die Lösung ist keine bessere Vorlage. Es geht darum zu verstehen, was ein Spesenbeleg beweisen muss, und den Bericht dann so aufzubauen, dass er genau das beweist.
Dieser Leitfaden befasst sich damit, was in eine Spesenabrechnung gehört und was die IRS als angemessenen Nachweis anerkennt. Er zeigt außerdem, wie Sie eine Abrechnung aus bereits vorhandenen Belegen erstellen und wie Sie mit Rechnungen umgehen, bei denen drei Kategorien in einem einzigen Betrag vermischt sind.
Was eine Spesenabrechnung ist
Eine Spesenabrechnung listet geschäftliche Kosten auf, die jemand privat ausgelegt hat, und fügt die entsprechenden Belege bei. Ihr Zweck ist es, dem Arbeitgeber die Erstattung zu ermöglichen oder dem Unternehmen den Steuerabzug zu sichern.
Sie bedient zwei Zielgruppen gleichzeitig, und genau deshalb ist sie schwieriger, als es aussieht. Ihre Finanzabteilung liest sie, um zu entscheiden, ob Sie ausbezahlt werden. Eine Steuerbehörde liest sie – falls sie jemals einen Blick darauf wirft –, um zu entscheiden, ob die Ausgabe tatsächlich geschäftlich bedingt war. Der zweite Leser ist anspruchsvoller, und wer für diesen schreibt, stellt beide zufrieden.
Das Dokument selbst ist in der Regel eine Tabelle. Eine Zeile pro Ausgabe, Spalten für die Details dieser Ausgabe, angehängte oder referenzierte Belege und eine Gesamtsumme.
Was eine Spesenabrechnung enthalten muss
Unabhängig von der verwendeten Vorlage beantwortet eine vollständige Zeile fünf Fragen zu jeder Ausgabe.
- Datum — wann die Kosten entstanden sind, nicht wann Sie die Abrechnung einreichen
- Betrag — die genaue Summe in der gezahlten Währung
- Kategorie — Reisen, Verpflegung, Unterkunft, Transport, Bürobedarf und so weiter
- Geschäftlicher Zweck — warum diese Kosten entstanden sind, in einem Satz, den auch ein Außenstehender nachvollziehen kann
- Geschäftliche Beziehung — bei Bewirtung und Repräsentation: wer anwesend war und in welcher Beziehung diese Personen zum Unternehmen stehen
Neben den einzelnen Zeilen muss der Bericht selbst den Namen des Mitarbeiters, den abgedeckten Zeitraum und eine Gesamtsumme enthalten. Außerdem müssen bereits gezahlte Vorschüsse oder Beträge von Firmenkarten aufgeführt werden, damit der Nettoerstattungsbetrag eindeutig ist.
Die Spalte für den geschäftlichen Zweck wird meist als Letztes und am schlechtesten ausgefüllt. „Mittagessen“ ist kein Zweck. „Mittagessen mit dem regionalen Vertriebspartner zur Überprüfung des Bestellvolumens für Q3“ hingegen schon.
Der Test ist einfach. Lesen Sie die Zeile so, als könnten Sie sich nicht an die Reise erinnern. Wenn sie nicht erklärt, warum das Unternehmen die Kosten tragen sollte, ist sie nicht vollständig. Dieser Standard kostet etwa zehn zusätzliche Wörter pro Zeile und erübrigt fast jede Rückfrage.
Was die IRS als angemessenen Nachweis betrachtet
Wenn Sie geschäftliche Ausgaben in den USA abrechnen, legt die IRS Publication 463 fest, welche Nachweise erwartet werden. Es lohnt sich, den genauen Wortlaut zu lesen, da er in einer Hinsicht entgegenkommender und in einer anderen strenger ist, als die meisten vermuten.
Schriftliche Aufzeichnungen, einschließlich digitaler Belege. In der Veröffentlichung heißt es, dass Sie „im Allgemeinen eine schriftliche Aufzeichnung erstellen müssen, damit diese als angemessen gilt“. Die Begründung lautet: „Schriftliche Nachweise sind zuverlässiger als mündliche Aussagen allein.“
Dann folgt der Satz, der für jeden wichtig ist, der Software nutzt: „Wenn Sie eine Aufzeichnung auf einem Computer erstellen, gilt dies als angemessener Nachweis.“
Belege. Unabhängig von Ihren eigenen Aufzeichnungen besagt die Publication 463, dass Sie „im Allgemeinen Belege wie Quittungen, entwertete Schecks oder Rechnungen vorlegen müssen, um Ihre Ausgaben zu belegen“. Der Bericht und die Belege sind also zwei verschiedene Anforderungen, nicht eine.
Zeitnähe. Dies ist die Anforderung, an der die meisten Berichte scheitern. Die Anweisung lautet, „die Bestandteile einer Ausgabe oder einer geschäftlichen Nutzung zum Zeitpunkt der Ausgabe oder Nutzung oder zeitnah danach aufzuzeichnen“. Die Begründung folgt sogleich: „Eine zeitnah geführte Aufzeichnung ist wertvoller als eine später erstellte Abrechnung, bei der es in der Regel an einer genauen Erinnerung mangelt.“
Es gibt einen nützlichen Spielraum bei der Auslegung von „zeitnah“. Ein wöchentlich geführtes Protokoll, „das die Nutzung während der Woche erfasst“, wird laut der Veröffentlichung „als zeitnah geführte Aufzeichnung betrachtet“. Wöchentlich reicht völlig aus. Die quartalsweise Rekonstruktion ist das, was Probleme bereitet.
Was Sie vor dem Start benötigen
Tragen Sie diese Unterlagen zusammen, bevor Sie eine Vorlage öffnen. Eine aus dem Gedächtnis erstellte Spesenabrechnung ist genau das, was in der Publication 463 als fehlerhaft aufgrund mangelnder genauer Erinnerung beschrieben wird.
Jeden Beleg für den Zeitraum, ob digital oder auf Papier. Ihre Kreditkartenabrechnung für denselben Zeitraum, mit der Sie Ausgaben finden, deren Belege verschwunden sind. Ihren Kalender, der den geschäftlichen Zweck und die Namen der Teilnehmer für Bewirtungen liefert. Alle bereits erhaltenen Tagegelder oder Vorschüsse. Und die Richtlinien Ihres Arbeitgebers zu Limits und Kategorien, da ein ansonsten korrekter Bericht, der gegen interne Richtlinien verstößt, dennoch zurückgewiesen wird.
Es lohnt sich auch, ein weiteres Dokument geöffnet zu haben: den Bericht des vorherigen Zeitraums. Wiederkehrende Ausgaben neigen dazu, sich zu wiederholen, und die Kategorien und Zwecke des letzten Monats sind eine verlässliche Vorlage für diesen Monat. Zudem fällt so auf, wenn etwas stillschweigend nicht mehr auftaucht – was manchmal ein gekündigtes Abonnement ist, das niemand bemerkt hat.
Wie man eine Spesenabrechnung mit KI erstellt
Der zeitaufwendige Teil einer Spesenabrechnung ist nicht das Rechnen. Es ist das Lesen von dreißig Belegen in fünf verschiedenen Formaten und das Herausfiltern der immer gleichen vier Fakten aus jedem einzelnen.
Genau bei dieser Extraktion spielt ein KI-Arbeitsbereich seine Stärken aus.
Schritt 1: Belege und Kreditkartenabrechnung zusammen hochladen
Öffnen Sie Powerdrill Bloom und erstellen Sie einen Arbeitsbereich für den Abrechnungszeitraum. Laden Sie die Belegbilder und PDFs, die Kreditkartenabrechnung als CSV- oder Excel-Export und Ihre vorhandene Spesenvorlage hoch, falls Sie eine haben.
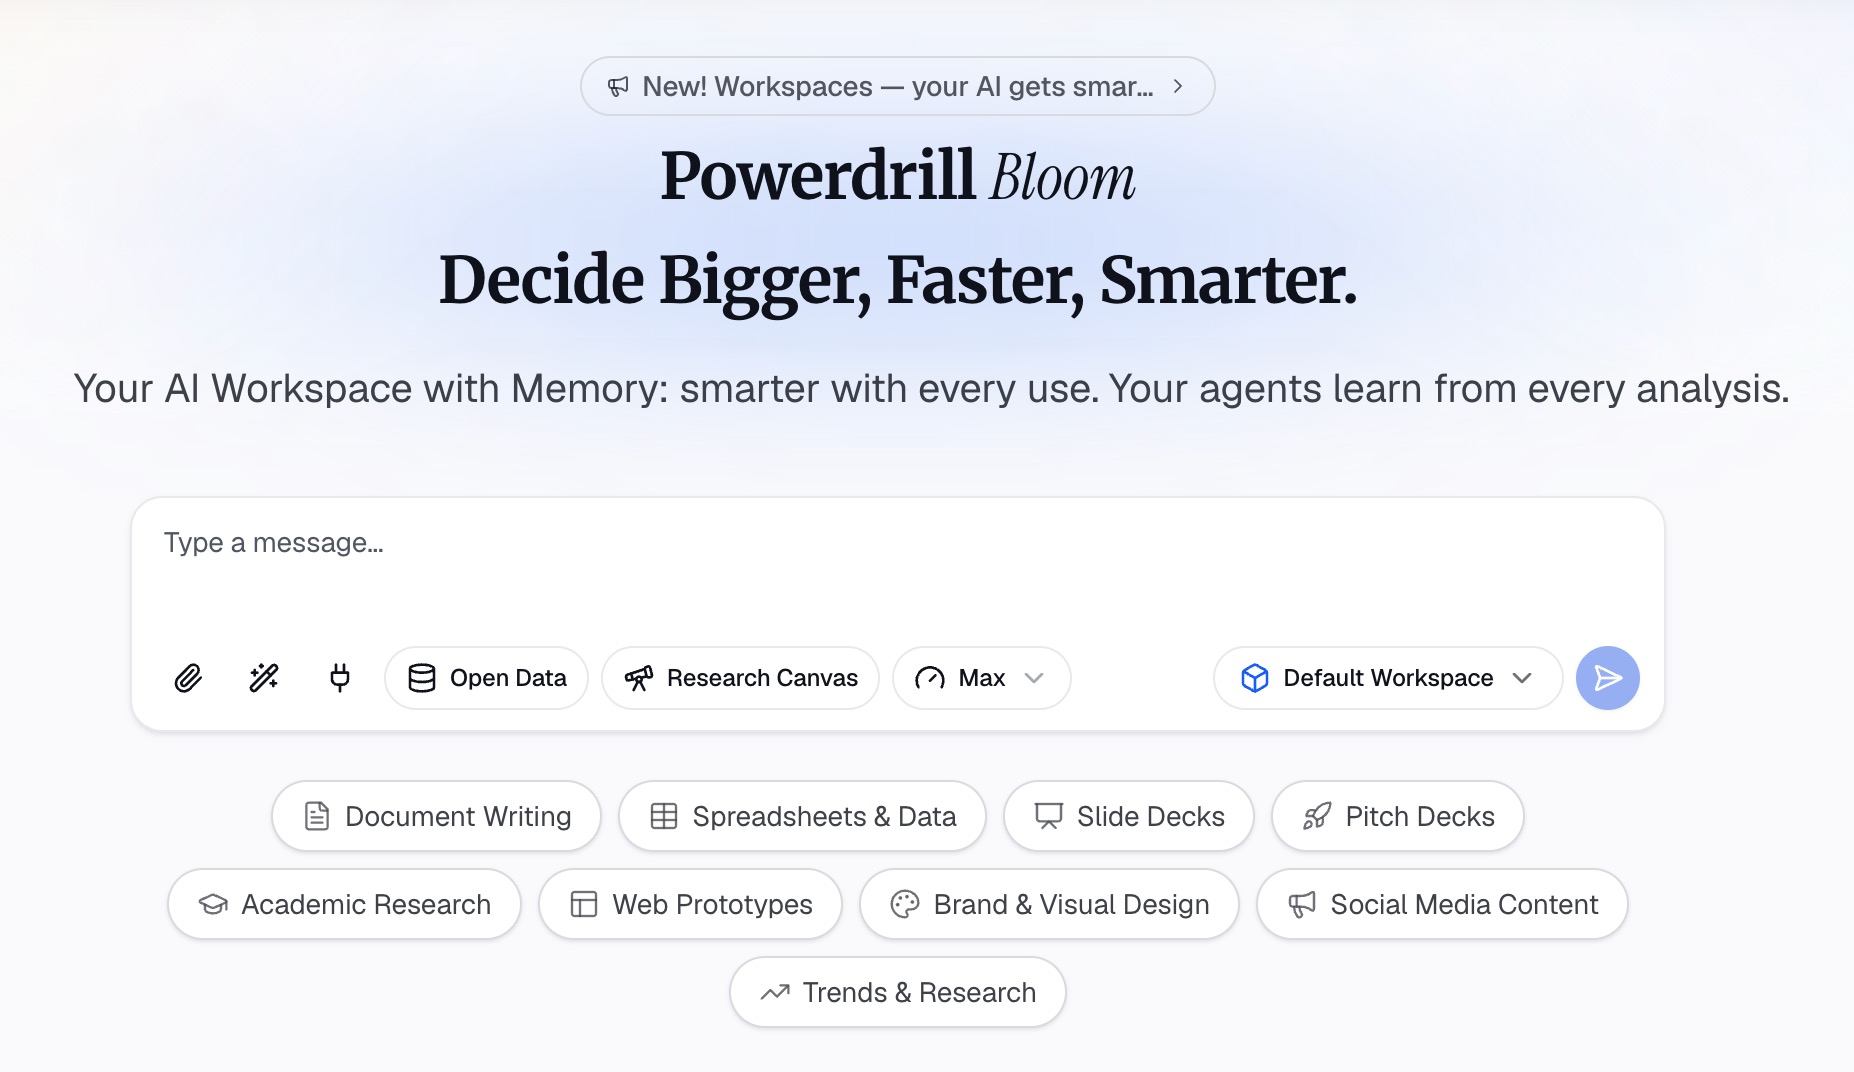
Das Hochladen der Abrechnung zusammen mit den Belegen ist der Schritt, den viele auslassen, und genau der, der Lücken aufdeckt. Die Abrechnung ist eine vollständige Liste dessen, was Sie ausgegeben haben; die Belege sind eine unvollständige Liste dessen, was Sie beweisen können. Beides an einem Ort zu haben, macht die Frage „Habe ich etwas vergessen?“ zu einer Frage, die sich leicht beantworten lässt.
Schritt 2: Beschreiben Sie den benötigten Bericht
Fordern Sie die Tabelle in natürlicher Sprache an und benennen Sie Ihre Spalten – Datum, Betrag, Kategorie, geschäftlicher Zweck und gegebenenfalls Teilnehmer.
Fügen Sie zwei Anweisungen hinzu, die den Großteil der Arbeit erledigen. Bitten Sie erstens darum, jede Zeile der Abrechnung ohne passenden Beleg zu markieren. Bitten Sie zweitens darum, jeden Beleg, der verschiedene Kategorien vermischt, separat aufzuführen, anstatt ihn einer einzigen Kategorie zuzuordnen. Eine Hotelrechnung inklusive Verpflegung ist hier der klassische Fall.
Wenn Ihr Arbeitgeber feste Kategorienamen verwendet, listen Sie diese in derselben Anweisung auf. Kategorien, die mit dem Dropdown-Menü des Finanzsystems übereinstimmen, ersparen Ihnen eine komplette Korrekturrunde.
Schritt 3: Zwecke ausfüllen und exportieren
Der geschäftliche Zweck ist das einzige Feld, das Sie selbst ausfüllen müssen, da er in Ihrer Erinnerung und nicht auf dem Beleg existiert. Gehen Sie die markierten Zeilen durch und tragen Sie den Zweck für jede Zeile ein, indem Sie Namen und Gründe aus Ihrem Kalender heranziehen.
Vergleichen Sie dann die Gesamtsumme mit der erwarteten Erstattung, ziehen Sie eventuelle Vorschüsse ab und exportieren Sie das Ganze nach Excel oder als Dokument. Jede Zahl lässt sich bis zum Beleg zurückverfolgen, aus dem sie stammt, was den Bericht im Falle von Rückfragen absolut wasserdicht macht.
Wie man eine Abrechnung in Excel oder Google Sheets erstellt
Für eine kurze Reise ist eine Tabellenkalkulation völlig ausreichend.
Richten Sie Spalten für Datum, Kategorie, Beschreibung, geschäftlichen Zweck, Betrag, Zahlungsmethode und eine Belegreferenz ein. Die Spalte für die Belegreferenz wird in den meisten Vorlagen weggelassen. Dabei handelt es sich um eine einfache Nummer oder einen Dateinamen, der jede Zeile mit dem entsprechenden Nachweis verknüpft. So muss niemand raten, welches von vierzig Bildern zu Zeile zwölf gehört.
Tragen Sie die Ausgaben chronologisch und nicht nach Kategorien geordnet ein. Die chronologische Reihenfolge entspricht Ihrer Kreditkartenabrechnung, was den Abgleich zu einem einfachen Vergleich statt zu einer mühsamen Suche macht.
Fügen Sie über der Gesamtsumme eine Zwischensumme pro Kategorie ein. Finanzabteilungen prüfen die Zwischensummen der Kategorien zuerst, und deren Bereitstellung verhindert unnötige Rückfragen.
Bewahren Sie die Belege in einem einzigen Ordner auf, der nach dem Zeitraum benannt ist, und verwenden Sie Dateinamen, die mit Ihrer Referenzspalte übereinstimmen. Der Bericht und die Nachweise sollten auch ein Jahr später noch problemlos zusammen auffindbar sein.
Erstattet Ihr Unternehmen in einer anderen Währung als der, in der Sie bezahlt haben? Fügen Sie eine Spalte für den Originalbetrag und den verwendeten Wechselkurs hinzu. Eine stillschweigende Umrechnung macht es unmöglich, die Zeile mit dem Beleg abzugleichen. Das ist zudem das Erste, was ein genauer Prüfer hinterfragen wird.
Wie man eine Rechnung aufteilt, die verschiedene Kategorien vermischt
Eine Hotelrechnung, die das Abendessen enthält, ist die häufigste Variante, und die Publication 463 befasst sich direkt damit.
Die Veröffentlichung befasst sich mit Ausgaben, die Verpflegung, Bewirtung und andere Dienstleistungen wie Unterkunft oder Transport umfassen. In diesem Fall müssen Sie „diese Ausgabe aufteilen“ und den jeweiligen Kategorien zuordnen.
Der Standard, den sie für die Aufteilung festlegt, besagt, dass Sie „eine angemessene Grundlage für diese Aufteilung haben müssen“. Als Beispiel wird genau der Fall einer Hotelrechnung inklusive Verpflegung genannt.
In der Praxis bedeutet dies, dass Sie die einzelnen Posten der Rechnung heranziehen, sofern diese vorhanden sind. Eine Hotelrechnung schlüsselt Zimmer, Steuern und Restaurantkosten in der Regel separat auf, und diese Zeilen bilden Ihre angemessene Grundlage. Wenn die Rechnung nur einen Gesamtbetrag ausweist, notieren Sie, wie Sie zu der Aufteilung gelangt sind. Ein Menüpreis oder ein veröffentlichter Übernachtungspreis ist dafür geeignet, und diese Notiz sollte beim Beleg verbleiben.
Der Fehler, den es zu vermeiden gilt, besteht darin, die gesamte Rechnung der Kategorie zuzuordnen, die am einfachsten genehmigt wird.
Wie Sie sicherstellen, dass Spesenabrechnungen korrekt sind
Vier Prüfungen decken die meisten Fehler auf und dauern etwa zehn Minuten.
Gleichen Sie mit der Abrechnung ab, nicht mit der Erinnerung. Jede Zeile auf der Kreditkartenabrechnung für den Zeitraum sollte entweder im Bericht erscheinen oder als privat gekennzeichnet sein. Wer nur mit Belegen arbeitet, übersieht garantiert etwas, da ein verlorener Beleg die Ausgabe komplett unsichtbar macht.
Gleichen Sie die Daten mit dem Kalender ab. Ein Essen an einem Tag, an dem Sie nicht auf Reisen waren, hat entweder ein falsches Datum oder ist die falsche Ausgabe. Beides sollten Sie herausfinden, bevor es jemand anderes tut.
Lesen Sie die Spalte „Zweck“ aus der Sicht eines Fremden. Wenn sich eine Zeile jemandem, der nicht dabei war, nicht von selbst erklärt, wird sie Fragen aufwerfen. Formulieren Sie sie lieber jetzt um, anstatt später eine E-Mail beantworten zu müssen.
Überprüfen Sie die Berechnung anhand der erwarteten Erstattung. Wenn Sie von der Gesamtsumme überrascht sind, wurde entweder etwas doppelt gezählt oder ein Vorschuss nicht abgezogen.
Häufige Fehler
Zu spätes Einreichen und nachträgliches Rekonstruieren. Die Publication 463 stellt ausdrücklich klar, dass eine zeitnahe Aufzeichnung wertvoller ist als eine später erstellte. Eine wöchentliche Erfassung erfüllt diesen Standard und beseitigt das Problem der nachträglichen Rekonstruktion vollständig.
Den Beleg als die gesamte Aufzeichnung betrachten. Der Beleg ist lediglich der schriftliche Nachweis. Ihre eigene Erfassung von Datum, Betrag, Zweck und Teilnehmern ist eine separate Anforderung.
Vage geschäftliche Zwecke. „Teambesprechung“ hält keiner Überprüfung stand. Nennen Sie die Personen und das Thema.
Mischrechnungen einer einzigen Kategorie zuordnen. Eine Hotelrechnung, die auch Verpflegung enthält, muss auf einer angemessenen Grundlage aufgeteilt werden, und die einzelnen Posten der Rechnung bieten in der Regel genau diese Grundlage.
Die Verknüpfung zwischen Bericht und Beleg verlieren. Eine Spalte für die Belegreferenz kostet keinen Aufwand und spart bei einer Betriebsprüfung einen ganzen Nachmittag.
FAQs
Was ist eine Spesenabrechnung? Es handelt sich um ein Dokument, in dem geschäftliche Kosten aufgelistet werden, die eine Person privat ausgelegt hat, jeweils mit Datum, Betrag, Kategorie und geschäftlichem Zweck. Belege stützen die Einträge, sodass ein Arbeitgeber sie erstatten oder ein Unternehmen den Steuerabzug nachweisen kann.
Was verlangt die IRS für Spesenbelege? Die IRS Publication 463 beschreibt das Führen einer schriftlichen Aufzeichnung für jede Ausgabe, die separat durch Belege wie Quittungen, entwertete Schecks oder Rechnungen gestützt wird. Sie besagt auch, dass eine auf einem Computer erstellte Aufzeichnung als angemessener Nachweis gilt.
Wie schnell muss ich eine Ausgabe erfassen? Die Publication 463 empfiehlt, die Bestandteile einer Ausgabe zum Zeitpunkt des Entstehens oder zeitnah danach zu erfassen. Sie weist auch darauf hin, dass ein wöchentliches Protokoll, das die Nutzung während der Woche erfasst, als zeitnah geführte Aufzeichnung gilt.
Wie gehe ich mit einer Hotelrechnung um, die auch Verpflegung enthält? Die Publication 463 besagt, dass Sie die Ausgaben auf Verpflegung und andere Dienstleistungen aufteilen müssen und dass Sie eine angemessene Grundlage für diese Aufteilung benötigen. Die aufgeschlüsselten Posten der Rechnung selbst bilden in der Regel diese Grundlage.
Benötigen Spesenabrechnungen für jeden Posten einen Beleg? Die Publication 463 besagt, dass im Allgemeinen Belege erforderlich sind, und listet spezifische Ausnahmen auf, darunter bestimmte Tagegeldregelungen, die im Rahmen eines erstattungsfähigen Plans abgerechnet werden. Die Richtlinien des Arbeitgebers können strenger sein als die steuerlichen Vorschriften.
Fazit
Eine Spesenabrechnung ist ein Belegdokument, das zufällig wie eine Tabelle aussieht. Die Zeilen, die Probleme verursachen, sind nie diejenigen mit einem ordentlichen Beleg und einem klaren Zweck. Es sind die rekonstruierten, die vagen und die gemischten Rechnungen, die jemand pauschal einer einzigen Kategorie zugeordnet hat.
Erfassen Sie Ihre Ausgaben laufend, notieren Sie die Belegreferenz neben jeder Zeile und teilen Sie gemischte Rechnungen auf einer nachvollziehbaren Grundlage auf. Das ist schon der Großteil der Arbeit.
Ist der zeitaufwendigste Teil das Umwandeln eines Ordners voller Belege und einer Kreditkartenabrechnung in eine einzige, abgeglichene Tabelle? Testen Sie Powerdrill Bloom kostenlos und laden Sie beides zusammen hoch.
Quelle: IRS Publication 463, Travel, Gift, and Car Expenses. Dieser Artikel dient der allgemeinen Information und stellt keine Steuerberatung dar.