Wie Sie einen Kreditoren-Fälligkeitsbericht erstellen: Ein vollständiger Leitfaden
Jedes Finanzteam stellt sich irgendwann in derselben Woche dieselben zwei Fragen. Was schulden wir, und was passiert, wenn wir zu spät zahlen?
Ein Kreditoren-Altersstrukturbericht beantwortet beide Fragen. Er sortiert unbezahlte Lieferantenrechnungen danach, wie lange sie bereits ausstehend sind. Diejenigen, die Sie bald etwas kosten könnten, heben sich dann von denen ab, die noch warten können.
Dieser Leitfaden zeigt, was in den Bericht gehört, wie Sie einen solchen Bericht aus einem Rechnungsexport erstellen und wie Sie ihn lesen, sobald er vorliegt.
Was der Bericht zeigt
Der Bericht ist eine Tabelle. Jede Zeile stellt einen Lieferanten dar, jede Spalte ein Alterssegment und jede Zelle enthält den Betrag, den Sie diesem Lieferanten innerhalb dieses Segments schulden.
Das Alter wird ab dem Rechnungsdatum oder dem Fälligkeitsdatum gemessen, und die Wahl beeinflusst alle nachgelagerten Schritte. Die Messung ab dem Fälligkeitsdatum zeigt Ihnen, wie sehr Sie im Verzug sind. Die Messung ab dem Rechnungsdatum zeigt Ihnen, wie lange das Geld bereits ungenutzt liegt.
Die meisten Teams nutzen das Fälligkeitsdatum, da die entscheidende Frage eher der Verzug als die verstrichene Zeit ist.
| Lieferant | Aktuell | 1–30 Tage | 31–60 Tage | 61–90 Tage | 90+ Tage | Gesamt |
|---|---|---|---|---|---|---|
| Northwind Supply | $12,400 | $3,200 | — | — | — | $15,600 |
| Ardent Logistics | $8,000 | — | $6,750 | — | $2,100 | $16,850 |
| Beacon Print | $1,900 | $450 | — | — | — | $2,350 |
Die 30-Tage-Segmente sind eher Konvention als Gesetz. Einige Teams nutzen 15-Tage-Segmente für eine engere Kontrolle, und einige wenige nutzen 45 oder 60 Tage, wenn die Zahlungsziele der Lieferanten lang sind.
Eine Spalte verdient mehr Aufmerksamkeit, als sie normalerweise erhält. Unter „Aktuell“ finden sich alle Entscheidungen, die Sie noch beeinflussen können. Alles rechts davon ist ein Protokoll bereits getroffener Entscheidungen oder von Dingen, die schiefgelaufen sind.
Teams, die den Bericht von rechts nach links lesen, neigen dazu, ihre Zeit mit der Vergangenheit zu verbringen. Teams, die ihn von links nach rechts lesen, konzentrieren sich auf die kommende Woche.
Warum Zahlungsverzug Geld kostet
Die Segmente existieren, weil verspätete Zahlungen ihren Preis haben und vorzeitige Zahlungen manchmal einen Rabatt einbringen. Die klarste öffentliche Formulierung dieses Abwägungsprozesses findet sich in den Beschaffungsregeln der US-Bundesbehörden.
Die Prompt Payment-Regeln des Bureau of the Fiscal Service beschreiben diese Verpflichtung direkt. Im Jahr 1982 verabschiedete der US-Kongress den Prompt Payment Act, „um Bundesbehörden zu verpflichten, ihre Rechnungen rechtzeitig zu bezahlen“. Dasselbe Gesetz verpflichtet die Behörden, „Verzugszinsen zu zahlen, wenn Zahlungen verspätet geleistet werden, und Rabatte in Anspruch zu nehmen“.
Die Konsequenz wird ebenso deutlich formuliert: „In den meisten Fällen, in denen eine Behörde einen Lieferanten verspätet bezahlt, muss die Behörde Zinsen zahlen.“ Der aktuelle Zinssatz ist veröffentlicht – für den Zeitraum vom 1. Juli bis zum 31. Dezember 2026 liegt er bei 4.75%.
Auch die andere Richtung ist wertvoll. Dieselbe Quelle stellt fest, dass „ein Lieferant der Behörde einen Rabatt gewähren kann, wenn die Behörde innerhalb einer bestimmten kürzeren Frist zahlt“.
Private Unternehmen sind an diese Regeln nicht gebunden. Die wirtschaftlichen Prinzipien sind jedoch identisch. Mahngebühren und entgangene Skonti sind gleichermaßen real. Ein Kreditoren-Altersstrukturbericht ist das Instrument, das zeigt, wo beides kurz bevorsteht.
Es gibt auch eine Definition, die man übernehmen sollte. Die Regeln beschreiben einen Lieferanten, der „den richtigen Personen eine ordnungsgemäße und gültige Rechnung vorlegt“. Wenn dies geschieht, muss die Behörde pünktlich zahlen, und eine Zahlung, die diesen Termin verpasst, ist verspätet. Bei dieser Formulierung – ordnungsgemäße und gültige Rechnung an die richtigen Personen – liegt meist der Ursprung der meisten Unstimmigkeiten.
Was Sie vor dem Start benötigen
Drei Dinge, wobei das erste die meisten Probleme verursacht.
Einen Export offener Rechnungen mit mindestens Lieferantenname, Rechnungsnummer, Rechnungsdatum, Fälligkeitsdatum und ausstehendem Betrag. Bezahlte Rechnungen sollten ausgeschlossen oder gekennzeichnet werden, da ihre Einbeziehung Ihre Gesamtsummen unbemerkt verdoppelt.
Ein einheitliches Stichtagsdatum. Jede Altersberechnung bezieht sich auf einen einzigen Tag, und das Mischen zweier Referenzdaten führt zu Segmenten, die mit nichts mehr abgeglichen werden können.
Abgestimmte Segmentdefinitionen. Entscheiden Sie, ob das Alter ab dem Fälligkeitsdatum oder dem Rechnungsdatum berechnet wird und ob „Aktuell“ noch nicht fällig oder unter 30 Tage bedeutet. Schreiben Sie es auf, denn die nächste Person, die dies erstellt, wird vom Gegenteil ausgehen.
| Feld | Warum es wichtig ist |
|---|---|
| Lieferantenname | Der Gruppierungsschlüssel; uneinheitliche Schreibweisen teilen einen Lieferanten in drei auf |
| Rechnungsnummer | Erkennt Duplikate, die nach einer Systemmigration häufig vorkommen |
| Rechnungsdatum | Alternative Altersbasis; wird auch für Skontofristen benötigt |
| Fälligkeitsdatum | Primäre Altersbasis für die meisten Teams |
| Ausstehender Betrag | Muss der unbezahlte Restsaldo sein, nicht die ursprüngliche Gesamtsumme der Rechnung |
| Zahlungsstatus | Der Filter, der beglichene Rechnungen ausschließt |
Wie man den Bericht erstellt
Schritt 1: Laden Sie den Rechnungsexport hoch und geben Sie den Stichtag an
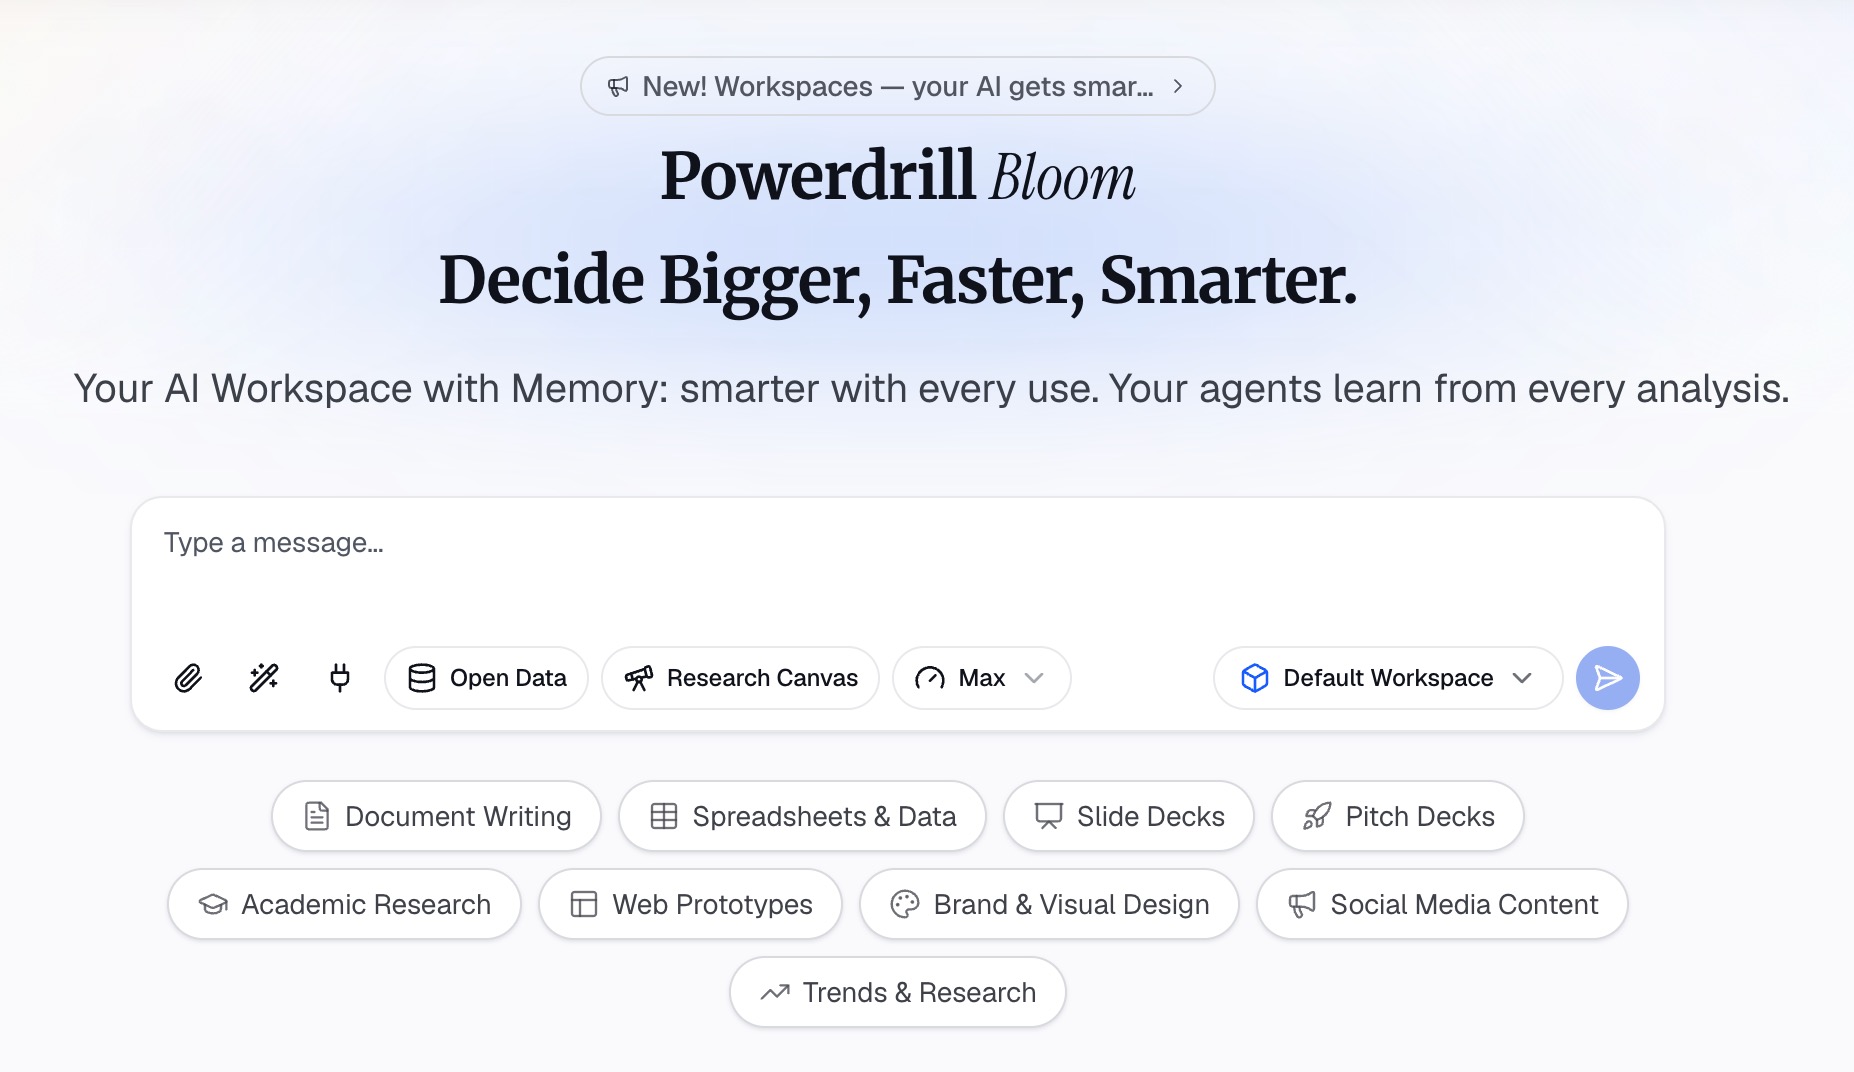
Starten Sie in Powerdrill Bloom mit dem Export aus Ihrem Buchhaltungssystem als CSV oder Excel. Beschreiben Sie in natürlicher Sprache, was Sie möchten: einen Kreditoren-Altersstrukturbericht, gruppiert nach Lieferanten, gealtert nach Fälligkeitsdatum, zu einem bestimmten Stichtag.
Die Nennung des Stichtags in der Anfrage ist wichtiger, als es klingt. Sie macht den Unterschied aus zwischen einem Bericht, den Sie im nächsten Monat abstimmen können, und einem, bei dem das nicht möglich ist.
Fragen Sie im selben Satz nach dem unbezahlten Restsaldo statt nach der Gesamtsumme der Rechnung. Teilzahlungen sind die häufigste Ursache für künstlich aufgeblähte Gesamtsummen.
Schritt 2: Bestätigen Sie die Segmente und die Lieferantengruppierung
Überprüfen Sie zwei Dinge, bevor Sie irgendwelche Zahlen lesen.
Erstens die Segmentdefinitionen. Bestätigen Sie, dass „Aktuell“ das bedeutet, worauf sich Ihr Team geeinigt hat, und dass sich die Grenzen nicht überschneiden. Eine Rechnung, die genau 30 Tage alt ist, sollte in genau einer Spalte landen.
Zweitens die Lieferantennamen. Exporte enthalten routinemäßig „Acme Corp“, „Acme Corp.“ und „ACME CORPORATION“ als drei separate Zeilen. Bitten Sie darum, nahezu identische Lieferantennamen zu gruppieren, und überprüfen Sie diese Gruppierung anschließend, anstatt ihr blind zu vertrauen.
Die Gesamtsumme über alle Segmente hinweg sollte mit Ihrem Kreditorensaldo übereinstimmen. Wenn dies nicht der Fall ist, liegt die Differenz fast immer an bezahlten Rechnungen, die im Export verblieben sind, oder an Gutschriften, die als Negativbeträge erfasst wurden.
Schritt 3: Erstellen Sie die Zusammenfassung und die Ausnahmeliste
Fordern Sie lieber zwei Ergebnisse anstelle von einem an.
Das erste ist die Altersstrukturtabelle selbst, nach Lieferanten geordnet, mit einer Summenzeile. Das zweite ist eine kurze Ausnahmeliste. Diese Liste sollte Rechnungen abdecken, die älter als 60 Tage sind, Skontofristen, die in dieser Woche ablaufen, und alle Lieferanten, deren Gesamtsumme sich seit der letzten Periode stark verändert hat.
Das zweite Ergebnis ist dasjenige, auf dessen Basis tatsächlich gehandelt wird. Eine Tabelle mit vierzig Lieferanten lädt zum Überfliegen ein; eine Liste mit sechs Rechnungen lädt zu einer Entscheidung ein.
Exportieren Sie beides und lassen Sie die Quelldatei an der Analyse angehängt, damit die Zahlen nachvollzogen werden können, wenn jemand eine Zeile infrage stellt.
Möchten Sie dies lieber aus Ihrem eigenen Export erstellen lassen, anstatt es manuell zu tun? Testen Sie Powerdrill Bloom.
Wie man den Bericht liest, sobald er vorliegt
Ein fertiger Kreditoren-Altersstrukturbericht wird in drei Durchgängen gelesen, und zwar in dieser Reihenfolge.
Zuerst die Spalte „90+“. Alles, was sich dort befindet, ist entweder ein Streitfall, ein Fehler oder ein Beziehungsproblem. Keines dieser Probleme löst sich von selbst, und es ist immer günstiger, sie frühzeitig anzugehen.
Als Zweites die Konzentration. Wenn ein einziger Lieferant vierzig Prozent des Saldos ausmacht, ist der Zeitpunkt Ihrer Zahlung eher eine Frage der Lieferantenbeziehung als eine Frage der Liquidität.
Zuletzt die Spalte „Aktuell“. Dies ist der Teil, den Sie noch kontrollieren können. Hier befinden sich die Skontofristen und hier wird auch entschieden, was zuerst bezahlt werden soll, wenn die Liquidität in dieser Woche knapp ist.
Eine Zahl, die man neben dem Bericht berechnen sollte: der Anteil der fälligen Verbindlichkeiten an den Gesamtverbindlichkeiten. Wenn man diesen monatlich verfolgt, verändert er sich, bevor sich alles andere bewegt.
Eine zweite Zahl ist nützlich, wenn die Liquidität knapp ist. Summieren Sie die Rechnungen, deren Skontofristen innerhalb des aktuellen Zahlungszyklus ablaufen, und notieren Sie, wie viel diese Rabatte wert sind. Diese Zahl verwandelt eine abstrakte Frage des Timings in einen konkreten Geldbetrag, den man andernfalls verschenken würde.
Beide Zahlen gehören auf dieselbe Seite wie die Tabelle. Ein Bericht, der eine zweite Berechnung erfordert, bevor jemand danach handeln kann, führt meist dazu, dass überhaupt nicht gehandelt wird.
Segmente wählen, die zu Ihren Zahlungszielen passen
Die standardmäßigen 30-Tage-Segmente stammen von Zahlungszielen wie net-30. Wenn Ihre Lieferantenkonditionen anders sind, verbergen die Standardsegmente genau das, was Sie eigentlich sehen müssen.
Stellen Sie sich ein Unternehmen vor, bei dem die meisten Rechnungen ein Zahlungsziel von net-15 haben. Bei 30-Tage-Segmenten landen eine Rechnung, die 14 Tage überfällig ist, und eine, die 2 Tage vor der Fälligkeit steht, in derselben Spalte. Der Bericht funktioniert zwar technisch, sagt Ihnen aber nichts.
Die Lösung besteht darin, die erste Grenze an Ihrem häufigsten Zahlungsziel auszurichten und die späteren Segmente breit zu halten. Details sind in der Nähe der Gegenwart wichtig; alles, was über 90 Tage hinausgeht, ist ein Problem, unabhängig davon, wie alt es genau ist.
| Typische Zahlungsziele | Vorgeschlagene Segmente |
|---|---|
| Net 15 | Aktuell, 1–15, 16–30, 31–60, 60+ |
| Net 30 | Aktuell, 1–30, 31–60, 61–90, 90+ |
| Net 45 or 60 | Aktuell, 1–30, 31–60, 61–90, 90+ |
| Gemischte Zahlungsziele | Alter ab Fälligkeitsdatum, 30-Tage-Segmente beibehalten |
Diese letzte Zeile ist die wichtigste. Wenn die Zahlungsziele bei den verschiedenen Lieferanten variieren, normalisiert die Altersberechnung ab dem Fälligkeitsdatum alles automatisch. Eine Rechnung ist entweder überfällig oder nicht, unabhängig davon, ob das ursprüngliche Zahlungsziel bei 15 oder 60 Tagen lag.
Eine zweite Verfeinerung hilft Teams mit saisonalen Lieferanten. Fügen Sie eine Spalte für Rechnungen hinzu, die noch nicht fällig sind, aber innerhalb der nächsten sieben Tage fällig werden. Das verwandelt den Bericht von einem reinen Protokoll in eine kurze Arbeitsliste.
Nutzung im wöchentlichen Zahlungslauf
Der Bericht macht sich bezahlt, wenn er eine Entscheidung herbeiführt, anstatt sie nur zu dokumentieren.
Eine praktikable wöchentliche Routine dauert etwa zwanzig Minuten. Erstellen Sie den Bericht auf Basis eines frischen Exports neu. Lesen Sie zuerst die Ausnahmeliste, nicht die Tabelle. Entscheiden Sie den Zahlungslauf anhand dieser Liste und überprüfen Sie dann die Tabelle auf Dinge, die in den Ausnahmen nicht erfasst wurden.
Drei Fragen leiten den Zahlungslauf selbst. Welche Rechnungen beinhalten einen Skontoabzug, der vor dem nächsten Lauf abläuft? Welche sind bereits überfällig und verursachen Kosten? Und welche Lieferanten nähern sich einem Konzentrationsgrad, dessen Erklärung unangenehm wäre?
Dokumentieren Sie die Entscheidung an einem Ort, an dem die nächste Person sie finden kann. Eine übersprungene Rechnung mit einer schriftlichen Begründung ist eine Entscheidung; eine übersprungene Rechnung ohne Notiz ist ein Fehler, der nur darauf wartet, entdeckt zu werden.
Eine Gewohnheit verhindert die meisten Überraschungen am Monatsende. Vergleichen Sie die Gesamtsumme dieser Woche mit der der letzten Woche, bevor Sie etwas anderes tun. Ein großer, unerklärlicher Sprung bedeutet meist, dass sich der Export geändert hat und nicht das Geschäft.
Wie sich dies von einem Debitoren-Altersstrukturbericht unterscheidet
Diese beiden Berichte sehen fast identisch aus, beantworten aber gegensätzliche Fragen. Sie zu verwechseln kommt so häufig vor, dass es sich lohnt, dies klarzustellen.
Ein Kreditoren-Altersstrukturbericht erfasst Geld, das Sie Lieferanten schulden. Ein Debitoren-Altersstrukturbericht erfasst Geld, das Kunden Ihnen schulden. Dieselben Segmente, dieselbe Form, andere Richtung und ein völlig anderer Leser.
Auch die dadurch ausgelösten Maßnahmen weichen voneinander ab. Eine Forderung im Segment „90+“ stößt ein Gespräch mit dem Inkasso oder dem Kunden an. Eine Verbindlichkeit im Segment „90+“ stößt ein internes Gespräch an – warum wurde dies nicht bezahlt, und ist die Rechnung umstritten oder wurde sie einfach übersehen?
| Kreditoren-Altersstruktur | Debitoren-Altersstruktur | |
|---|---|---|
| Wessen Geld | Ihres, nach außen geschuldet | Ihnen geschuldet |
| Verantwortlich | Kreditorenbuchhaltung | Forderungsmanagement oder Kreditkontrolle |
| Segment „90+“ bedeutet | Ein Streitfall oder eine versäumte Zahlung | Ein Ausfallrisiko |
| Optimierungsziel | Pünktlich zahlen, Skonti nutzen | Schneller bezahlt werden |
Beide Berichte basieren auf derselben zugrunde liegenden Buchhaltungsdisziplin. Wenn Ihre Transaktionsdaten ungeordnet sind, werden beide Berichte auf dieselbe Weise fehlerhaft sein – die Anleitung zum Abstimmen von Transaktionen in einer Tabellenkalkulation deckt diese Grundlagen ab.
Häufige Fehler
Bezahlte Rechnungen einbeziehen. Der mit Abstand häufigste Fehler, der jedes Segment auf einmal aufbläht. Filtern Sie vor allem anderen nach dem Zahlungsstatus.
Das Alter ab dem falschen Datum berechnen. Das Mischen von Fälligkeits- und Rechnungsdatumslogik über verschiedene Perioden hinweg macht Trends bedeutungslos, selbst wenn jeder einzelne Bericht in sich korrekt ist.
Lieferantennamen aufgesplittet lassen. Drei verschiedene Schreibweisen eines Lieferanten verschleiern die Konzentration – genau das, was der Bericht eigentlich aufzeigen soll.
Gutschriften ignorieren. Negative Beträge gehören in den Bericht; sie wegzulassen führt dazu, dass Ihre Verbindlichkeiten zu hoch ausgewiesen werden.
Ihn nur einmalig erstellen. Ein vierteljährlich erstellter Bericht sagt Ihnen nur, was bereits passiert ist. Der Wert liegt in einem Rhythmus, der schnell genug ist, um danach zu handeln – für die meisten Teams wöchentlich, bei Liquiditätsengpässen täglich.
Teilzahlungen vergessen. Eine zur Hälfte bezahlte Rechnung sollte den Restsaldo ausweisen, nicht den ursprünglichen Betrag.
Den Bericht als reines Finanzdokument betrachten. Der Einkauf weiß meist, warum eine bestimmte Rechnung umstritten ist, und die operative Abteilung weiß oft, welcher Lieferant bald kritisch wird. Ein Bericht, der an drei Personen verteilt wird, ist besser als einer, der von einer einzigen Person perfektioniert wird.
Die Gesamtsumme ohne den Trend ausweisen. Ein Kreditorensaldo von $400,000 sagt allein genommen nichts aus. Dieselbe Zahl nach drei Monaten stetigen Anstiegs bedeutet etwas sehr Spezifisches, und nur die Zeitreihe zeigt dies.
Kurzübersicht
| Frage | Wo man nachsehen muss |
|---|---|
| Was droht überfällig zu werden? | Spalte „Aktuell“, sortiert nach Fälligkeitsdatum |
| Was ist bereits ein Problem? | Spalten „61–90“ und „90+“ |
| Wo konzentriert sich unser Risiko? | Lieferantensummen, absteigend sortiert |
| Entgehen uns Skonti? | Spalte „Aktuell“ im Abgleich mit den Skontobedingungen |
| Wird es besser oder schlechter? | Überfälliger Anteil an der Gesamtsumme, monatlich verfolgt |
| Stimmt der Bericht überein? | Summe der Segmente im Abgleich mit dem Hauptbuchsaldo |
Für das umfassendere Liquiditätsbild, in das diese Zahlen einfließen, gibt es einen Leitfaden zur Erstellung eines Cashflow-Berichts. Wenn das Ergebnis für die Führungsebene bestimmt ist, deckt die Anleitung zur Erstellung einer vorstandsreifen Finanzzusammenfassung aus einer Tabellenkalkulation diesen Schritt ab.
Häufig gestellte Fragen
Was ist ein Kreditoren-Altersstrukturbericht?
Es handelt sich um eine Tabelle unbezahlter Lieferantenrechnungen, gruppiert danach, wie lange sie bereits ausstehend sind, in der Regel in 30-Tage-Segmenten. Die Zeilen stellen die Lieferanten dar, die Spalten die Altersbereiche. Sie zeigt, was Sie schulden und wie dringend der jeweilige Betrag ist.
Wie berechnet man die Alterssegmente?
Wählen Sie ein Referenzdatum und messen Sie dann die Tage zwischen diesem Datum und dem Fälligkeitsdatum jeder Rechnung. Sortieren Sie das Ergebnis in Segmente wie aktuell, 1–30, 31–60, 61–90 und 90 oder mehr. Die Verwendung des Rechnungsdatums anstelle des Fälligkeitsdatums ist zulässig, solange sie einheitlich angewendet wird.
Warum ist ein Kreditoren-Altersstrukturbericht wichtig?
Verspätete Zahlungen sind oft mit Zinsen oder Gebühren verbunden, und vorzeitige Zahlungen bringen manchmal einen Rabatt ein. Die Prompt Payment-Regeln des Bundes machen beides für Regierungsbehörden explizit. Der Bericht zeigt, wo welches Ergebnis kurz bevorsteht, solange noch Zeit für eine Entscheidung bleibt.
Was ist der Unterschied zwischen Kreditoren- und Debitoren-Altersstruktur?
Die Kreditoren-Altersstruktur verfolgt Geld, das Sie Lieferanten schulden. Die Debitoren-Altersstruktur verfolgt Geld, das Kunden Ihnen schulden. Die Tabellenform ist dieselbe, aber die Leser und die Maßnahmen sind unterschiedlich.
Wie oft sollte der Bericht erstellt werden?
Wöchentlich eignet sich für die meisten Teams am besten, da Zahlungsläufe in der Regel wöchentlich stattfinden. Bei Liquiditätsengpässen ist eine tägliche Erstellung nützlicher. Monatlich ist im Allgemeinen zu langsam, um noch Einfluss auf Entscheidungen zu nehmen.
Quellen: Bureau of the Fiscal Service, US Department of the Treasury, „Prompt Payment“, fiscal.treasury.gov. Zinssatz wie veröffentlicht für den Zeitraum vom 1. Juli bis 31. Dezember 2026.