Wie man eine Bilanz analysiert: Schritt für Schritt
Um eine Bilanz zu analysieren, bestätigen Sie zunächst, dass die Aktiva den Passiva plus dem Eigenkapital entsprechen. Prüfen Sie dann die Liquidität mit dem Working Capital und der Current Ratio (Liquidität 3. Grades) sowie die Verschuldung mit dem Debt-to-Equity Ratio (Verschuldungsgrad). Vergleichen Sie mindestens zwei Perioden und lesen Sie die Erläuterungen, bevor Sie eine Schlussfolgerung ziehen.
Dieser Leitfaden führt Sie durch jeden Schritt mit den entsprechenden Formeln, einem Praxisbeispiel und den Fehlern, die Anfängern häufig unterlaufen. Er zeigt auch, wie man eine Bilanz mit AI analysiert, wenn man mehrere Jahre oder mehrere Unternehmen vergleichen muss.
Was eine Bilanz aussagt
Eine Bilanz ist einer der drei Kernbestandteile des Jahresabschlusses, neben der Gewinn- und Verlustrechnung und der Kapitalflussrechnung. Die US Securities and Exchange Commission (SEC) erklärt dies in ihrem Leitfaden für Anfänger zu Finanzberichten.
Die SEC stellt fest: „Eine Bilanz liefert detaillierte Informationen über das Vermögen, die Verbindlichkeiten und das Eigenkapital eines Unternehmens.“ Sie zeigt diese Zahlen „zum Ende des Berichtszeitraums“. Der Leitfaden weist auch auf eine Einschränkung hin: „Sie zeigt nicht die Zu- und Abflüsse auf den Konten während des Zeitraums.“
Das macht die Bilanz zu einer Momentaufnahme. Sie beantwortet drei Fragen:
- Was besitzt das Unternehmen? Dies sind seine Aktiva (Assets), wie Barmittel, Vorräte und Ausrüstung.
- Was schuldet es? Dies sind seine Verbindlichkeiten (Liabilities), wie Kredite, Lieferantenrechnungen und Steuern.
- Was bleibt für die Eigentümer übrig? Das ist das Eigenkapital (Shareholders' Equity).
Die SEC fasst den Zusammenhang in einer Formel zusammen: „AKTIVA = VERBINDLICHKEITEN + EIGENKAPITAL.“ Die Aktiva eines Unternehmens „müssen der Summe aus seinen Verbindlichkeiten und dem Eigenkapital entsprechen oder diese 'ausgleichen'.“
Die Analyse verwandelt diese Momentaufnahme in Antworten. Kann das Unternehmen seine Rechnungen in diesem Jahr bezahlen? Wie stark ist es auf Schulden angewiesen? Verbessert oder verschlechtert sich seine Position?
Bevor Sie beginnen: Was Sie benötigen
Stellen Sie diese Unterlagen bereit, bevor Sie anfangen:
- Mindestens zwei Bilanzen. Verwenden Sie das gleiche Datum in jedem Jahr, zum Beispiel zwei Jahresabschlussberichte. Eine Periode allein ist wenig aussagekräftig.
- Den Anhang zum Jahresabschluss. Er erklärt, wie die Zahlen ermittelt wurden.
- Die Gewinn- und Verlustrechnung. Einige Kennzahlen kombinieren Bilanz- und GuV-Zahlen.
- Eine Tabellenkalkulation. Excel oder Google Sheets reichen für die unten genannten Kennzahlen aus.
- Einen Branchen-Referenzpunkt. Die SEC warnt, dass „angestrebte Kennzahlen je nach Branche variieren“.
Für ein börsennotiertes US-Unternehmen finden Sie all dies im Jahresbericht, bekannt als Form 10-K. Für ein privates Unternehmen oder Ihr eigenes Geschäft exportieren Sie diese aus Ihrem Buchhaltungssystem.
Lesen Sie die drei Abschnitte
Beginnen Sie damit, den Bericht von oben nach unten zu lesen, bevor Sie Berechnungen anstellen.
Aktiva (Assets). Die SEC sagt: „Aktiva werden im Allgemeinen danach aufgelistet, wie schnell sie in Barmittel umgewandelt werden können.“ Das Umlaufvermögen (Current Assets) kommt zuerst. Die SEC definiert es als „Dinge, von denen ein Unternehmen erwartet, dass sie innerhalb eines Jahres zu Bargeld werden“. Es folgen die langfristigen Vermögenswerte (Noncurrent Assets) wie Immobilien und Ausrüstung.
Verbindlichkeiten (Liabilities). Die SEC sagt: „Verbindlichkeiten werden im Allgemeinen nach ihrer Fälligkeit aufgelistet.“ Kurzfristige Verbindlichkeiten (Current Liabilities) sind „Verpflichtungen, die ein Unternehmen voraussichtlich innerhalb des Jahres begleichen wird“. Langfristige Verbindlichkeiten „sind Verpflichtungen, die mehr als ein Jahr in der Zukunft fällig sind“.
Eigenkapital (Shareholders' Equity). Die SEC beschreibt es als „den Betrag, den die Eigentümer in die Aktien des Unternehmens investiert haben, plus oder minus der Gewinne oder Verluste des Unternehmens seit seiner Gründung“.
Notieren Sie beim Lesen die fünf größten Positionen in jedem Abschnitt. Große Posten verdienen die meiste Aufmerksamkeit, da kleine Änderungen an ihnen jede Kennzahl beeinflussen.
Prüfen Sie dann die Summen. Die Summe der Aktiva sollte der Summe aus Verbindlichkeiten und Eigenkapital entsprechen. Wenn dies nicht der Fall ist, lesen Sie einen Entwurf oder haben eine Zahl falsch kopiert.
Liquidität prüfen: Kann das Unternehmen seine Rechnungen bezahlen?
Liquidität ist die Fähigkeit, kurzfristige Verpflichtungen zu decken. Zwei Kennzahlen leisten hierbei die meiste Arbeit.
Working Capital. Die SEC definiert es als „das Geld, das übrig bleibt, wenn ein Unternehmen seine kurzfristigen Verbindlichkeiten“ aus seinem Umlaufvermögen bezahlt hat. Die Formel lautet:
Working Capital = Umlaufvermögen – Kurzfristige Verbindlichkeiten
Ein positives Working Capital bedeutet, dass das Umlaufvermögen die innerhalb eines Jahres fälligen Rechnungen deckt. Ein negatives Working Capital ist ein Warnsignal, obwohl einige Geschäftsmodelle so funktionieren.
Current Ratio. Diese setzt das Umlaufvermögen ins Verhältnis zu den kurzfristigen Verbindlichkeiten. Ein Wert über 1 bedeutet, dass das Umlaufvermögen die kurzfristigen Verbindlichkeiten übersteigt. Viele Analysten achten auf ein Verhältnis deutlich unter 1, aber das richtige Niveau hängt von der Branche ab.
Blick ins Umlaufvermögen. Nicht jeder kurzfristige Vermögenswert wird gleich schnell zu Bargeld. Barmittel sind sofort verfügbar. Forderungen hängen von der Zahlungsmoral der Kunden ab. Vorräte hängen vom Verkauf ab. Ein Unternehmen mit einer gesunden Current Ratio, die hauptsächlich auf schwer verkäuflichen Vorräten basiert, kann dennoch in Liquiditätsengpässe geraten.
Ein einfacher Check hilft: Vergleichen Sie nur die Barmittel mit den kurzfristigen Verbindlichkeiten. Wenn die Barmittel nur einen kleinen Teil decken, ist das Unternehmen darauf angewiesen, Forderungen einzutreiben und Bestände rechtzeitig zu verkaufen.
Verschuldung prüfen: Wie stark ist es auf Schulden angewiesen?
Der Verschuldungsgrad zeigt, wie ein Unternehmen finanziert ist. Die SEC gibt die Hauptformel an:
Debt-to-Equity Ratio = Gesamtverbindlichkeiten / Eigenkapital
Die SEC erklärt, was ein Ergebnis von 2 zu 1 bedeutet: Das Unternehmen „hat zwei Dollar Schulden für jeden Dollar, den die Aktionäre in das Unternehmen investieren“.
Ein hoher Wert ist nicht immer schlecht. Versorgungsunternehmen und Banken tragen konstruktionsbedingt oft mehr Schulden. Aber ein über mehrere Jahre steigender Wert bei gleichbleibenden Erträgen bedeutet, dass das Unternehmen schneller Schulden aufnimmt, als es wächst.
Prüfen Sie auch die Zusammensetzung der Schulden. Kurzfristige Kredite, die innerhalb eines Jahres refinanziert werden müssen, bergen ein höheres Risiko als langfristige Schulden zu einem festen Zinssatz. Der Anhang listet in der Regel jedes Darlehen, seinen Zinssatz und seine Fälligkeit auf.
Vergleich von zwei oder mehr Perioden
Eine Bilanz ist ein Foto. Zwei oder mehr ergeben eine Geschichte.
Stellen Sie jede Periode in einer Tabelle nebeneinander. Fügen Sie dann zwei Spalten hinzu: die Veränderung in Währungseinheiten und die Veränderung in Prozent. Lesen Sie die größten Veränderungen zuerst.
Stellen Sie sich dabei diese Fragen:
- Sind die Forderungen schneller gewachsen als der Umsatz? Kunden zahlen möglicherweise langsamer.
- Haben sich die Vorräte angehäuft? Produkte verkaufen sich vielleicht nicht wie geplant.
- Sanken die Barmittel, während die Schulden stiegen? Das Unternehmen leiht sich möglicherweise Geld, um den Betrieb zu finanzieren.
- Ist das Eigenkapital gesunken? Verluste oder hohe Dividenden könnten die Einlagen der Eigentümer aufzehren.
Betrachten Sie dann die Berichte übergreifend. Die SEC erinnert die Leser daran, dass die Berichte „alle miteinander verknüpft sind“. Änderungen bei Aktiva und Passiva zeigen sich auch in den Erträgen und Aufwendungen der Gewinn- und Verlustrechnung.
Fügen Sie einen Effizienz-Check hinzu. Die SEC beschreibt die Lagerumschlagshäufigkeit (Inventory Turnover Ratio). Sie „vergleicht die Umsatzkosten eines Unternehmens in seiner Gewinn- und Verlustrechnung mit seinem durchschnittlichen Lagerbestand für den Zeitraum“. Um den durchschnittlichen Lagerbestand zu erhalten, addieren Sie den Anfangs- und Endbestand und teilen Sie durch zwei. Ein sinkender Umschlag bedeutet, dass die Ware länger liegt, bevor sie verkauft wird.
Vergleichen Sie bei einem börsennotierten Unternehmen die Zahlen auch mit ein oder zwei Wettbewerbern. Eine Kennzahl, die allein schwach aussieht, kann für die Branche normal sein.
Lesen Sie den Anhang und das MD&A
Die Zahlen in der Bilanz hängen von Entscheidungen des Managements ab. Der Anhang (Notes) erklärt diese Entscheidungen.
Die SEC ist hier deutlich: „Es ist so wichtig, die Fußnoten zu lesen.“ Sie sagt: „Die Fußnoten zu Finanzberichten sind vollgepackt mit Informationen.“ Sie decken Rechnungslegungsmethoden, Steuern, Pensionen und Aktienoptionen ab.
Die SEC weist die Leser auch auf den Lagebericht des Managements hin. Sie sagt, das MD&A sei „die Gelegenheit für das Management, den Anlegern seine Sicht auf die finanzielle Leistung und Lage des Unternehmens darzulegen“. Dieser Abschnitt kann erklären, warum sich eine Zahl geändert hat.
Wenn sich eine Position stark verändert, suchen Sie im Anhang danach. Ein Sprung bei den Schulden könnte ein neues Darlehen für eine Akquisition sein. Ein Rückgang der Vorräte könnte eine Abschreibung sein. Der Anhang macht aus einer Zahl einen Grund.
Wie man eine Bilanz mit AI analysiert
Die oben genannten Schritte sind für ein Unternehmen und zwei Jahre einfach. Sie werden mühsam bei fünf Jahren, mehreren Einheiten oder einem Stapel von PDF-Jahresberichten. Ein AI-Tool kann die Berichte lesen, die Kennzahlen berechnen und die Änderungen markieren.
Hier ist die Methode in drei Schritten unter Verwendung von Powerdrill Bloom.
Schritt 1: Laden Sie Ihre Bilanzen hoch
Laden Sie die Bilanzen hoch, die Sie vergleichen möchten. Dies können Excel-Exporte aus Ihrem Buchhaltungssystem oder PDF-Jahresberichte sein.
Das AI Financial Analysis Tool fragt nach „GuV-, Bilanz- und Kapitalfluss-Exporten aus Ihrem Buchhaltungssystem“. Für ein börsennotiertes Unternehmen deckt die SEC Filing Search Seite „SEC-Einreichungen, Erträge, Bilanzen, Gewinn- und Verlustrechnungen, Kapitalflüsse, Dividenden und Insider-Transaktionen“ ab.
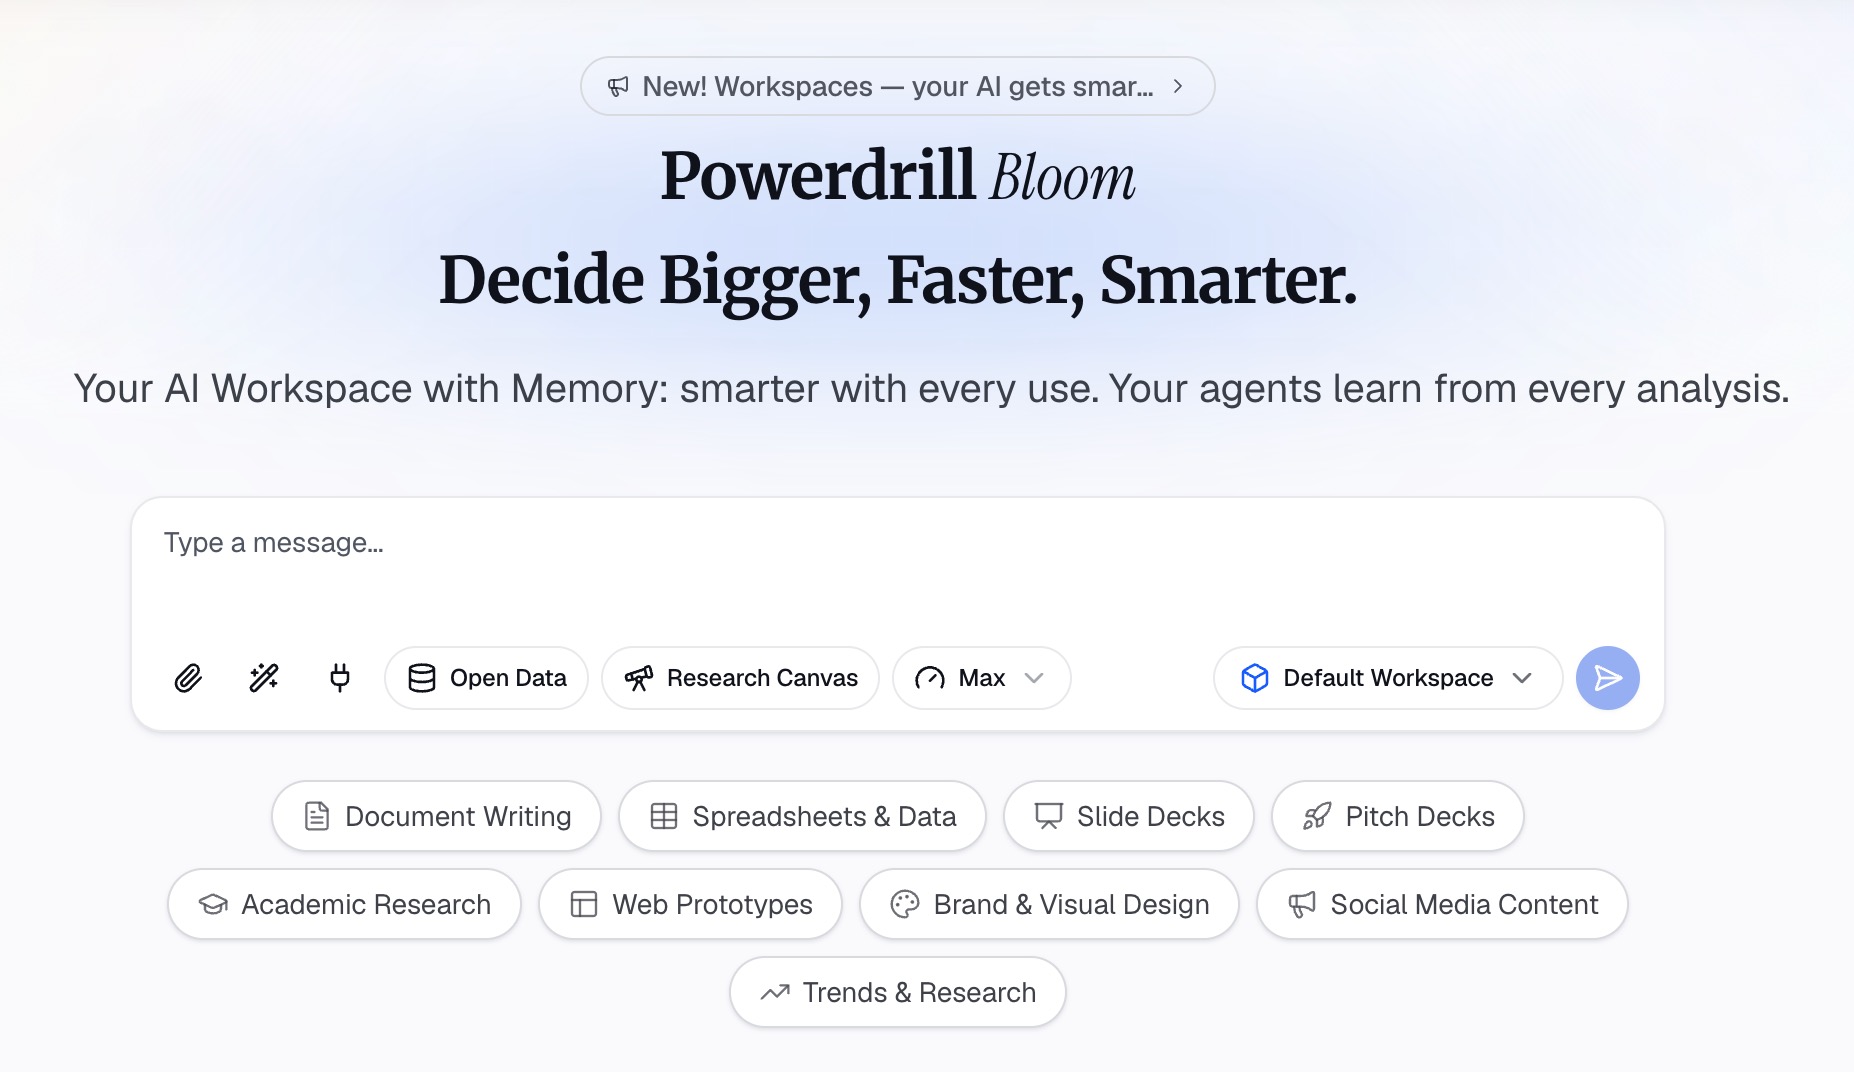
Schritt 2: Fragen Sie nach den Kennzahlen in natürlicher Sprache
Beschreiben Sie die gewünschte Analyse. Zum Beispiel: „Berechne das Working Capital, die Current Ratio und das Debt-to-Equity Ratio für jedes Jahr. Zeige die Veränderung zum Vorjahr und markiere alles Ungewöhnliche.“
Die Finanzanalyseseite listet „Rentabilitäts-, Liquiditäts-, Verschuldungs- und Effizienzkennzahlen mit Branchen-Benchmarks“ auf. Sie bietet auch „Mehrperioden-Trendlinien über die Finanzdaten mit Quartals- und Jahresvergleichen“.
Sie können Folgefragen stellen, wie zum Beispiel „Warum ist die Current Ratio gesunken?“ oder „Welche Verbindlichkeit ist am stärksten gewachsen?“
Schritt 3: Prüfen Sie die Zahlen und exportieren Sie die Analyse
Prüfen Sie jede Kennzahl anhand des Quellberichts. Wählen Sie zwei Zahlen aus und bestätigen Sie diese manuell. Summen und die Eigenkapitalzeile sind gute Kandidaten, da Fehler dort jede Kennzahl verfälschen. Die Homepage sagt: „Jede Zahl wird mit der Seite, der Zeile und der dahinterstehenden Ziffer zurückgegeben“, sodass Sie jede einzelne zurückverfolgen können.
Das Tool erstellt auch einen „Bericht über Anomalien, der abweichende Posten mit vorgeschlagenen Ursachen auflistet“. Betrachten Sie diese Ursachen als Hinweise, die im Anhang zu prüfen sind, nicht als endgültige Schlussfolgerungen.
Dann exportieren Sie. Die Finanzanalyseseite bietet ein „Branded PDF“. Für eine Vorstandssitzung erstellt der AI Financial Report Generator ein „Quartals-Finanzdeck für den Vorstand mit KPIs, Segmentansicht und Handlungsempfehlungen“.
Ein Praxisbeispiel
Hier ist ein kurzes Beispiel für ein fiktives Unternehmen, Harbor Lane Supply. Alle untenstehenden Zahlen sind erfunden und in Tausend Dollar angegeben.
| Posten | Jahr 1 | Jahr 2 | Veränderung |
|---|---|---|---|
| Barmittel | 420 | 260 | -38% |
| Forderungen aus L.L. | 610 | 790 | +30% |
| Vorräte | 540 | 720 | +33% |
| Summe Umlaufvermögen | 1.570 | 1.770 | +13% |
| Summe kurzfr. Verbindlichkeiten | 980 | 1.310 | +34% |
| Gesamtverbindlichkeiten | 1.900 | 2.450 | +29% |
| Eigenkapital | 1.250 | 1.230 | -2% |
Wenden wir nun die Schritte an. Die folgenden Kennzahlen verwenden die gerundeten Zahlen aus der Tabelle.
Liquidität. Das Working Capital sank von 590 auf 460. Die Current Ratio sank von etwa 1,6 auf etwa 1,35. Beide decken noch die kurzfristigen Rechnungen, aber das Polster ist geschrumpft.
Blick ins Umlaufvermögen. Die Barmittel sanken um 38%, während Forderungen und Vorräte jeweils um etwa ein Drittel wuchsen. Ein größerer Teil der kurzfristigen Stärke des Unternehmens hängt nun davon ab, dass Kunden zahlen und Bestände verkauft werden.
Verschuldung. Das Debt-to-Equity Ratio stieg von etwa 1,5 auf etwa 2,0. Das Unternehmen hat nun etwa zwei Dollar Verbindlichkeiten für jeden Dollar Eigenkapital.
Die Geschichte. Der Umsatz mag gewachsen sein, aber das Unternehmen finanziert dieses Wachstum durch Lieferantenkredite und Darlehen. Die nächsten Fragen richten sich an den Anhang und die Gewinn- und Verlustrechnung. Ist der Umsatz so schnell gewachsen wie die Forderungen? Sind Kunden im Zahlungsverzug?
Häufige Fehler bei der Bilanzanalyse
Nur eine Periode lesen. Eine einzelne Bilanz kann keinen Trend aufzeigen. Vergleichen Sie immer mindestens zwei Stichtage.
Die Branche ignorieren. Die SEC sagt: „angestrebte Kennzahlen variieren je nach Branche“. Vergleichen Sie mit Wettbewerbern, bevor Sie eine Kennzahl bewerten.
Alle kurzfristigen Aktiva als Barmittel behandeln. Vorräte und Forderungen brauchen Zeit, um zu Bargeld zu werden. Prüfen Sie, wie hoch der Anteil der tatsächlichen Barmittel ist.
Den Anhang überspringen. Kreditbedingungen, Leasingverträge und Änderungen der Rechnungslegung stehen im Anhang. Sie erklären oft die größten Bewegungen.
Die anderen Berichte vergessen. Die Bilanz zeigt die Position, nicht die Leistung. Kombinieren Sie sie mit der Gewinn- und Verlustrechnung und der Kapitalflussrechnung. Unser Leitfaden zur Analyse von Finanzdaten mit AI deckt das Gesamtbild ab.
PDF-Zahlen manuell abtippen. Übertragungsfehler sind häufig, und eine falsche Ziffer in einer Summe macht jede Kennzahl kaputt, die sie verwendet. Wenn Ihre Berichte PDFs sind, lesen Sie, wie man PDF-Finanzberichte in Diagramme umwandelt, ohne sie abzutippen.
Möchten Sie die Kennzahlen für Ihre eigenen Berichte berechnen? Testen Sie Powerdrill Bloom mit zwei Jahren Bilanzen und fragen Sie nach Liquiditäts- und Verschuldungskennzahlen mit Vorjahresvergleichen.
Häufig gestellte Fragen
Wie analysiert man eine Bilanz?
Prüfen Sie, ob die Aktiva den Verbindlichkeiten plus dem Eigenkapital entsprechen. Berechnen Sie dann das Working Capital, die Current Ratio und das Debt-to-Equity Ratio. Vergleichen Sie mindestens zwei Perioden, suchen Sie nach den größten Veränderungen und lesen Sie den Anhang, um zu verstehen, warum sich die Zahlen bewegt haben.
Was sind die wichtigsten Bilanzkennzahlen?
Für Anfänger sind drei Kennzahlen ein guter Start. Working Capital und die Current Ratio zeigen die Liquidität. Das Debt-to-Equity Ratio zeigt den Verschuldungsgrad. Die SEC erklärt, dass ein Debt-to-Equity Ratio von 2 zu 1 zwei Dollar Schulden für jeden investierten Dollar der Aktionäre bedeutet.
Was ist eine gute Current Ratio?
Eine Current Ratio über 1 bedeutet, dass das Umlaufvermögen die kurzfristigen Verbindlichkeiten übersteigt. Das richtige Niveau hängt von der Branche ab, da die SEC anmerkt, dass angestrebte Kennzahlen je nach Branche variieren. Vergleichen Sie mit Wettbewerbern und mit den Vorjahren des Unternehmens.
Was ist der Unterschied zwischen einer Bilanz und einer Gewinn- und Verlustrechnung?
Eine Bilanz zeigt zu einem bestimmten Stichtag, was ein Unternehmen besitzt und was es schuldet. Eine Gewinn- und Verlustrechnung zeigt Erträge, Aufwendungen und Gewinn über einen Zeitraum. Die SEC sagt, die Bilanz zeige nicht die Zu- und Abflüsse auf den Konten während des Zeitraums.
Kann AI eine Bilanz analysieren?
Ja. AI-Tools können Bilanzen aus Excel oder PDF lesen, Liquiditäts- und Verschuldungskennzahlen berechnen und große Veränderungen zwischen den Perioden markieren. Powerdrill Bloom verknüpft jede Zahl mit ihrer Quellzeile oder -seite. Prüfen Sie immer einige Zahlen manuell und lesen Sie den Anhang, bevor Sie Schlussfolgerungen ziehen.
Quellen: US Securities and Exchange Commission, Beginners' Guide to Financial Statements. Details gelesen am 27. Oktober 2026.